البناء الأمريكي يضيف وظائف وسط تباطؤ التوظيف: ماذا يعني ذلك للمعماري والمقاول؟

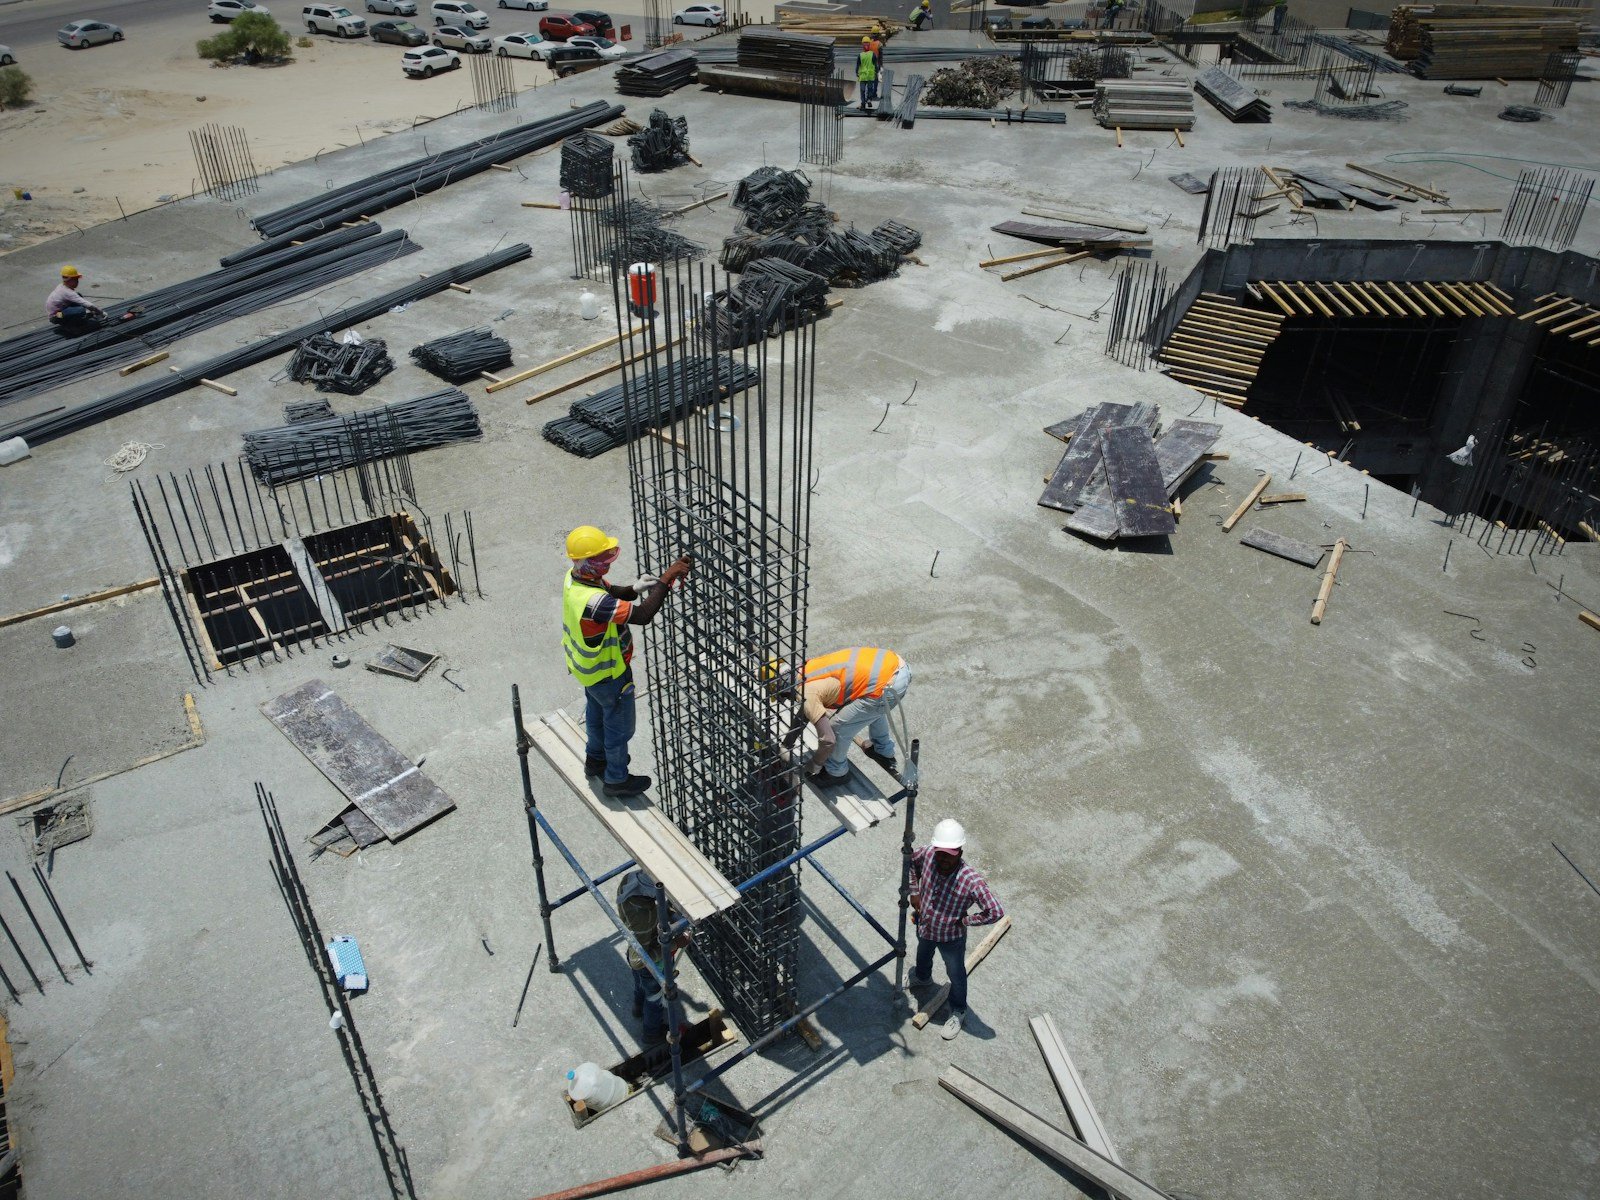
أضاف قطاع البناء الأمريكي 11 ألف وظيفة في سبتمبر 2026، بينما بلغ صافي الزيادة في الوظائف غير الزراعية للاقتصاد كله 29 ألف وظيفة فقط، وفق تقرير مكتب إحصاءات العمل الأمريكي BLS الصادر في 2 أكتوبر. ويهم هذا التفاوت المعماري والمقاول والمطور: استمرار العمل في مواقع البناء لا يعني بالضرورة أن الطلب على المشاريع المقبلة يتحرك بالقوة نفسها.
ماذا تقول أرقام البناء فعلًا؟
وصف المكتب التغير الشهري في توظيف البناء بأنه محدود، وقريب من متوسط زيادة قدره 10 آلاف وظيفة شهريًا خلال السنة السابقة. وأضافت المقاولات التخصصية غير السكنية 12 ألف وظيفة؛ وهي زيادة تتجاوز صافي القطاع لأن تغيرات بقية أنشطته عوضت جزءًا منها. والوظائف الإحدى عشرة ألفًا داخلة في الإجمالي الوطني، وليست مضافة إليه.
خفض التقرير كذلك تقديرات التوظيف لشهري يوليو وأغسطس بمجموع 60 ألف وظيفة. وهذه تقديرات لسوق العمل قابلة للمراجعة، وليست قياسًا مباشرًا لتكليفات التصميم الجديدة أو بدء الإنشاءات أو مبيعات المساكن وأسعارها.
لماذا يجب الفصل بين حجم العمل والطلب المقبل؟
بالنسبة إلى المكتب المعماري، لا يكفي ارتفاع التوظيف في موقع قائم للاستدلال على قوة الطلب على خدمات التصميم لاحقًا. فقد يحتاج المشروع إلى حرفيين إضافيين مع انتقاله إلى مرحلة تنفيذ أخرى، بينما يؤجل المطور استثمارًا جديدًا. هذا تفسير محتمل لاختلاف حركة البناء عن التوظيف العام، وليس نتيجة أثبتها التقرير عن مشاريع بعينها.
وبالنسبة إلى المقاول، تبقى الأسئلة العملية هي توافر التخصصات محليًا، ومدة صلاحية عروض الأسعار، ومدى توافق الالتزامات العمالية مع الأعمال المؤكدة. لا تعوض الأرقام الوطنية فحص هذه الشروط. أما المطور، فتظل تكلفة التمويل والإشغال المتوقع مسألتين مستقلتين عن عدد العاملين حاليًا في قطاع البناء.
أين يلتقي الخبر مع التضخم والذهب؟
تقرير الوظائف نفسه حاضر في تحليل ذهبنا Dhbna لأسباب عدم استمرار صعود الذهب رغم ضعف التوظيف الأمريكي. ويفصل التحليل بين تباطؤ التوظيف وتأثير الطاقة وعوائد السندات والدولار. هنا يُستخدم ذهبنا مرجعًا للقراءة الاقتصادية، بينما يبقى BLS المصدر الأولي لأرقام الوظائف.
الصلة بقطاع البناء تمر عبر تكلفة رأس المال: قد يخفف تباطؤ التوظيف توقعات التشديد النقدي، لكنه لا يخفض تلقائيًا سعر اقتراض المطور. فهامش الائتمان وشروط المقرض ومخاطر المشروع تؤثر أيضًا في التمويل. وبالمثل، لا يمثل نمو الأجور مقياسًا لتضخم المستهلك؛ إذ تتدخل الإنتاجية والمواد وهوامش الربح في انتقال تكلفة العمالة إلى أسعار العطاءات. ولا يحدد رقم توظيف منفرد اتجاه الذهب أو أسعار المساكن أو الفائدة المقبلة.
✦ ArchUp Editorial Insight
تتحرك قرارات التمويل والتعاقد وفق آجال تختلف عن دورة نشر بيانات الوظائف الشهرية. فقد يكون رأس المال ملتزمًا بمشروع قبل فترة طويلة من استقدام المقاول تخصصات تحتاجها مرحلة تنفيذ لاحقة، بينما يتوقف التكليف المعماري المقبل على شروط ائتمان تغيرت بالفعل. لذلك فإن قراءة زيادة التوظيف بوصفها تعافيًا عامًا قد تخلط بين أعمال يجري تنفيذها وأعمال تحصل الآن على قرار البدء. والسؤال الأكثر أثرًا يتعلق بتوزيع عدم اليقين بين أطراف المشروع. عندما يتأخر حسم التمويل مع اشتراط بقاء سعر العطاء ثابتًا، قد تضع شروط العقد تقلبات الأجور والمواد على عاتق المقاول رغم أنه لا يتحكم في تاريخ الانطلاق. في هذه الحالة تنتقل المخاطر بحسب صياغة الالتزام، لا بحسب قدرة كل طرف على إدارتها. لا تثبت أرقام سبتمبر حدوث هذا الانتقال في مشروع محدد، لكنها تدعو إلى الفصل بين احتياجات العمالة الحالية وإمكان الاستثمار المقبل. وبالنسبة إلى الممارسة المعمارية، قد ينعكس هذا الفصل على تقسيم المراحل ومرونة المواصفات وقابلية البرنامج للتنفيذ. تأتي المباني في نهاية هذه السلسلة من القرارات؛ أما شكلها فلا يشرح وحده الضغوط التي حددت توقيت بنائها وشروط إنجازها.