من يستحوذ على القيمة في الكرسي؟

تتبّع مسار كرسي واحد من الغابة إلى غرفة المعيشة، وستنكشف لك مظلمة هادئة عند كل نقطة تسليم. يُقطع الخشب، وتُشكّل الأجزاء آلياً، ويُجمّع الهيكل، وتُشطّب القطعة، ثم تُشحن، وتُخزّن، وتُعرض، وتُشرح للمشتري وتُباع؛ وفي كل خطوة من هذه الخطوات يقتطع طرف ما حصة من السعر النهائي. غير أن الحقيقة المدهشة والموثقة مراراً —تلك التي ينبغي أن تعيد تنظيم طريقة تفكير كل من يعمل في هذا القطاع— هي أن الأشخاص الذين يصنعون الكرسي بأيديهم فعلياً يحصلون على الحصة الأصغر مما يُباع به في النهاية، بينما يستحوذ أولئك الذين لا يلمسونه قط —العلامة التجارية، وقبل كل شيء تاجر التجزئة— على الحصة الأكبر. يندرج الأثاث ضمن ما يسميه الاقتصاديون «سلاسل القيمة التي يقودها المشتري» (buyer-driven chains)؛ حيث تُخلق القيمة في المصنع، لكن من يستحوذ عليها في المراحل اللاحقة هم أولئك الذين يتحكمون في التصميم، والتسعير، وقنوات التوزيع، والتسليم. وبالنسبة للمصنّعين الذين يقررون أين ينافسون، وللموردين الذين يقررون ماذا يوردون، وللمشترين الذين يقررون كم يدفعون، وللمعماريين ومصممي الديكور الداخلي الذين يعتمدون مواصفات هذه القطع بالآلاف، فإن فهم الوجهة الدقيقة التي تذهب إليها القيمة ليس ترفاً أكاديمياً؛ بل هو صلب اقتصاديات الـ تصميم الذي يرسمونه والغرف التي يؤثثونها.
السعر مقسّماً
لنبدأ بالحسابات البسيطة، لأنها تبدد معظم الالتباس. يتكون سعر التجزئة لقطعة الأثاث من مجموع قائمة قصيرة من العناصر: المواد الخام، وأجور الإنتاج، وهامش ربح المصنع، والخدمات اللوجستية، وعوائد العلامة التجارية والتصميم، والتكاليف التشغيلية وهامش الربح لتاجر التجزئة، والضرائب. ومسألة من يزدهر في هذه الصناعة هي ببساطة مسألة أيٍّ من هذه الكتل هو الأكبر ومن يتحكم فيه. وتأتي الإجابة الموثقة صارخة: ففي إحدى الشحنات متوسطة السعر، بيعت حاوية تبلغ قيمتها عشرين ألف دولار بسعر الجملة مقابل خمسين ألف دولار بسعر التجزئة، بحيث عادلت مرحلة التجزئة وحدها تقريباً كل ما سبقها مجتمعاً. ويضع تركيب البيانات المتاحة حصة المواد الخام بين خمسة وثلاثين وخمسة وأربعين بالمائة من السعر النهائي، وعمالة المصنع بين ثلاثة وخمسة وعشرين بالمائة تبعاً للبلد، والتكاليف غير المباشرة وهامش ربح المصنع بين خمسة عشر وخمسة وعشرين بالمائة، والشحن والخدمات اللوجستية بين خمسة وعشرة بالمائة، والعلامة التجارية والتصميم بين خمسة وخمسة عشر بالمائة، في حين تستحوذ التكاليف التشغيلية وهامش الربح لتاجر التجزئة على ما بين خمسة وعشرين وخمسة وثلاثين بالمائة. وتتمثل النتيجة الأكثر رسوخاً عبر كافة الدراسات في أن كتلة التجزئة هي الأكبر والأكثر حصانة، بينما كتلة التجميع والتصنيع هي الأصغر. يُصنع الكرسي في مكان ويُحوّل إلى أموال في مكان آخر، وفي المسافة الفاصلة بين الاثنين تكمن الثروة.
ويجسد الرقم الأكثر إثارة للانتباه في مجمل الأدبيات البحثية هذه الحقيقة بشكل ملموس: ففي الصين قرابة عام 2008، كانت تكلفة العمالة تتراوح بين واحد وواحد ونصف بالمائة فقط من التكلفة الإجمالية لقطعة الأثاث. وفي أوروبا والولايات المتحدة، كانت العمالة ذاتها تمثل ما بين خمسة عشر وعشرين بالمائة، وفي صناعة الأثاث الخشبي بالدول ذات الأجور المرتفعة كانت تصل إلى أربعين بالمائة. يفسر هذا التفاوت الجغرافيا الكاملة للصناعة: لماذا هرب الإنتاج من الغرب إلى الشرق، ولماذا تباطأ ذلك الهروب لاحقاً؛ فحين لا تتجاوز العمالة واحداً بالمائة من التكلفة، فإن نقل المصنع لخفض الأجور لا يحقق مكسباً يُذكر، وتعود الميزة التنافسية لتتجه مجدداً نحو القرب الجغرافي، والسرعة، والتصميم.
الهجرة الكبرى، وما كلّفته
حدثت أكبر عملية إعادة توزيع للدخل في تاريخ هذه الصناعة بين منتصف التسعينيات وقرابة عام 2010، حين هاجر الإنتاج من أمريكا الشمالية وأوروبا الغربية إلى الصين وفيتنام وبولندا وتركيا. لم يكن المحرك هو الإنتاجية، بل فجوة الأجور، وكانت الفجوة هائلة. ففي منتصف العقد الأول من الألفية، تراوحت أجور عمال الأثاث في الصين بين خمسين وخمسة وسبعين سنتاً في الساعة، مقابل أكثر من ثلاثة عشر دولاراً في الولايات المتحدة، وأقل من يورو واحد في الساعة في الصين مقابل قرابة ثمانية عشر يورو في إيطاليا. وبحلول عام 2007، بلغت تكلفة عامل الأثاث في أوروبا الغربية نحو اثنين وعشرين ألف يورو سنوياً، مقابل خمسة آلاف ومائة يورو في أوروبا الشرقية. فتبع رأس المال تلك الفجوة؛ وارتفعت صادرات الأثاث الصينية من ثلاثة مليارات ونصف المليار دولار عام 1999 إلى أكثر من ستة عشر ملياراً عام 2005، متجاوزة إيطاليا لتصبح أكبر مصدّر في العالم، بينما تراجعت حصة الاقتصادات المتقدمة من الصادرات العالمية من سبعين بالمائة إلى ثلاثة وخمسين بالمائة في غضون ست سنوات فقط.
واستقرت التكلفة الإنسانية في بلدان المنشأ. فقد انخفض التوظيف في قطاع الأثاث بالولايات المتحدة من ستمائة وواحد وأربعين ألف عامل عام 2000 إلى خمسمائة وستة وثلاثين ألفاً عام 2005 —بخسارة قدرها ستة عشر بالمائة في فترة ارتفعت فيها تصاريح بناء المساكن فعلياً— وفقد الجنوب الأمريكي وحده أكثر من ثلاثة وخمسين ألف وظيفة صافية في صناعة الأثاث. كما خسرت أوروبا الغربية اثني عشر بالمائة من وظائف الأثاث لديها بينما كسبت أوروبا الشرقية خمسة عشر بالمائة، ولم يعوض التحول شرقاً سوى أربعين بالمائة تقريباً من الوظائف التي دُمرت في الغرب؛ ما يعني أن نقل المصانع خلق وظائف أقل مما محا، مخلفاً خسارة صافية في التوظيف الصناعي داخل الـ مدن والأقاليم التي بنت هذه الحرفة تاريخياً. هذه هي الخلفية التي لا تزال تُتخذ على ضوئها كافة القرارات الحالية المتعلقة بـ مشاريع الأثاث: سلسلة أُعيد رسم خريطتها في خمسة عشر عاماً، ولم تُمحَ آثارها الاجتماعية حتى اليوم.
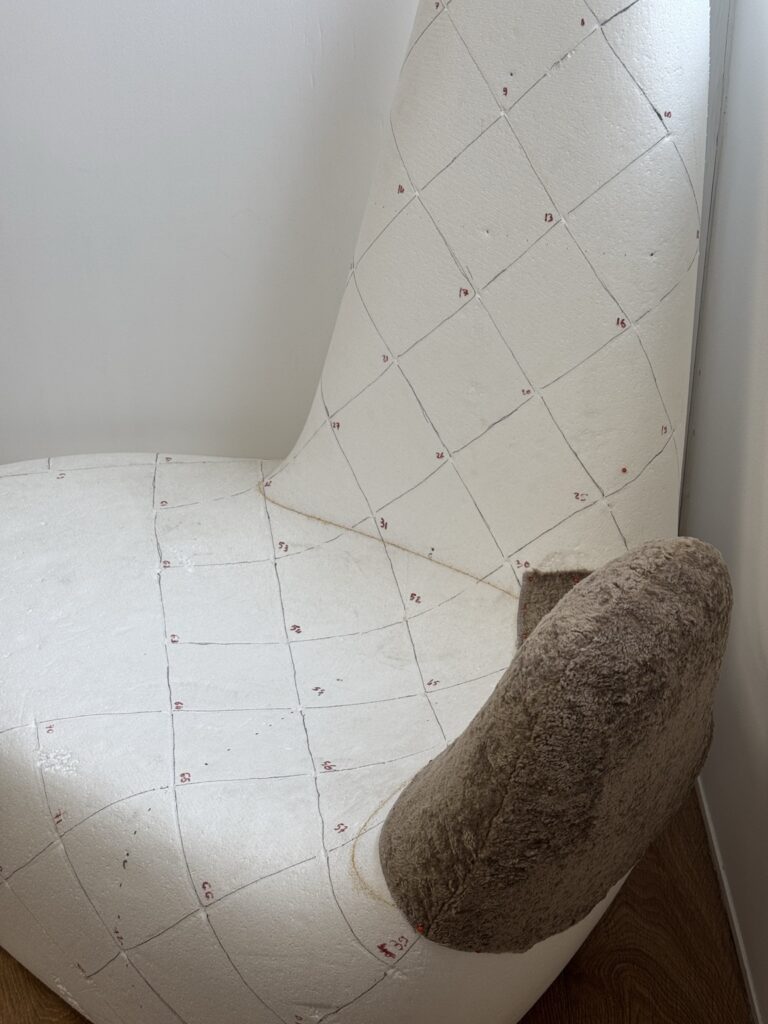
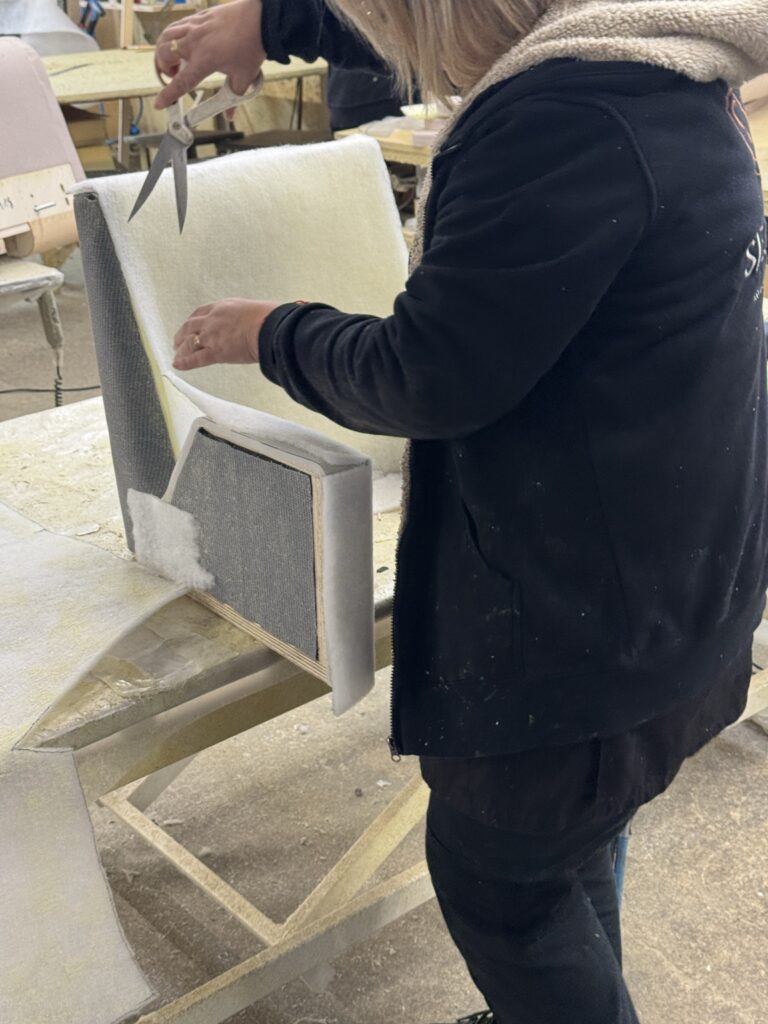
الاستثناء الإيطالي
بلد واحد رفض هذا النمط، ويمثل الحالة الأكثر إفادة في السجل البحثي بأكمله. فقد خسرت إيطاليا نحو واحد بالمائة فقط من وظائف الأثاث لديها خلال السنوات ذاتها التي كلفت أوروبا الغربية اثني عشر بالمائة، ولم تحقق ذلك بأن كانت أرخص، بل بأن كانت مختلفة. تنتظم صناعتها في تجمعات عنقودية (districts) من الشركات الصغيرة؛ حيث يضم «تجمع الكراسي» الشهير أكثر من ألف ومائتي شركة وعشرة آلاف عامل ينتجون أربعة وأربعين مليون كرسي سنوياً، أي قرابة ثلث الإنتاج العالمي للكراسي. بلغ متوسط حجم هذه الشركات أقل من خمسين موظفاً، لكنها حققت عوائد لكل عامل تفوق ما حققته المصانع الألمانية الأكبر حجماً بكثير، ونجت من موجة الهجرة لأنها تخصصت تحديداً فيما يصعب نقله إلى الخارج: سلع مخصصة حسب الطلب، قصيرة في زمن التوريد، وكثيفة التصميم تُصنع بالقرب من السوق. الدرس الحاسم هنا صريح في البيانات: الموقع السوقي للفئة السعرية —لا التكنولوجيا— هو الذي حدد الموقع الجغرافي؛ فقد بقيت الفئات الراقية والمتخصصة في موطنها بينما رحلت الفئات منخفضة السعر، وهو ما يخبر كل مصنّع وكل مصمم أين تقع الأرض الحصينة القابلة للدفاع عنها. فالشركة التي تتحكم في التصميم وتبقي الإنتاج قريباً تصبح ما تسميه الأبحاث «صانعاً مبتكراً» وتحتفظ بهامش ربحها، بينما تتحول الشركة التي تعهد بالإنتاج كاملاً للخارج إلى مجرد «تاجر أثاث» ينافس فقط على الخدمات اللوجستية، وهي أضعف أنواع المنافسة على الإطلاق.
غير أن إيطاليا ذاتها تُظهر السقف المحدود لهذا النموذج، وتقتضي الأمانة تسميته. فقد انكمشت تجمعاتها الصناعية بعد عام 2008، وتراجعت أعداد الشركات، وتحول العديد من الصناع الذين كانوا مستقلين يوماً إلى منتجين بالباطن يعملون لحساب عملاق الأثاث المسطح العالمي (إيكيا). إن التجمع الصناعي الذي يتوقف عن استيراد المعرفة الجديدة من الجامعات والخدمات المتخصصة ينغلق في النهاية على ماضيه، وهو تحذير بأن الريادة التصميمية ليست ملكية أبدية، بل ميزة يجب تجديدها باستمرار عبر مهارة الـ بناء والتقنيات المتجددة.
الأنظمة الثلاثة، وأين يقف الحرفي؟
من المفيد النظر إلى هذه الصناعة كثلاثة اقتصادات متمايزة لا كاقتصاد واحد. هناك أولاً «الورشة اليدوية»، حيث يُحسب السعر على أساس التكلفة مضافاً إليها ساعات العمل، وتكون المهارة عالية ورأس المال منخفضاً، ويحتفظ الصانع بأعلى حصة نسبية من القيمة المضافة لكنه يكسب أقل أجر مطلق، قابعاً —بحسب تعبير إحدى الدراسات— في القاع الأدنى لسلسلة الصناعة. وهناك ثانياً «الإنتاج الكمي الضخم»، حيث يمثل السعر الحد الأدنى للتكلفة العالمية مضافاً إليه هامش تجزئة يعادل نحو ضعفي ونصف سعر الجملة، وحيث هبطت تكلفة العمالة إلى ذلك الواحد بالمائة المذهل وتواصل الأتمتة تقليصها، وحيث يكون هامش الربح للوحدة ضئيلاً ومعتمداً كلياً على حجم المبيعات. وهناك ثالثاً «نظام الفخامة أو العلامات التصميمية»، حيث يُبنى السعر من عوائد العلامة التجارية والتصميم والتموضع السوقي، وحيث يُحتفظ بالحرفيين ذوي المهارات العالية للتشطيبات الدقيقة بينما يُعهد بالعمل منخفض المهارة للخارج، وحيث يكون هامش الربح هو الأعلى لكن تلتهمه تكاليف التسويق وتجربة البيع بالتجزئة.
يمثل موقع الحرفي في هذا كله المركز الأخلاقي للموضوع، وتأتي الأدلة هنا خالية من أي عاطفية. ففي تجمع صناعة أثاث الخيزران (الروطان) في إندونيسيا، يأخذ الحرفيون رسماً تخطيطياً أولياً خشناً من المشتري ويحولونه إلى نموذج أولي مكتمل بجودة ترضي المشترين الدوليين —وهو عمل إبداعي وتصميمي أصيل— ويتقاضون مقابل هذا النموذج ضعف سعر الوحدة للمنتج النهائي تقريباً، ويُمنعون من التحدث إلى المشترين مباشرة، ولا يحصلون على أي حقوق ملكية تصميمية على الإطلاق. ويصف الباحثون قبولهم بهذه الشروط بأنه مدفوع بانعدام الحيلة والحاجة إلى العمل، لا بأي تقسيم عادل للقيمة التي يبدعونها. هذه هي الحقيقة الجوهرية التي تميل اللغة البراقة لـ «الحرف التراثية» إلى طمسها: أن العمل الحرفي يُبخس أجره بشكل منهجي مقارنة بالجهد الإبداعي الذي يؤديه فعلياً؛ لأن الحرفي لا يملك العلامة التجارية، ولا قناة التوزيع، ولا الملكية الفكرية، وفي هذه السلسلة تكمن القيمة في هذه الأشياء الثلاثة تحديداً.
ماذا يعني هذا للمعماريين ومصممي الديكور الداخلي؟
بالنسبة لمحددي المواصفات، تبدو الدلالات حادة وقابلة للتطبيق العملي؛ لأن المعماري ومصمم الديكور الداخلي يقفان عند نقطة ارتكاز وتأثير نادرة في هذه السلسلة: النقطة التي تلتقي عندها النية التصميمية بقرار الشراء. الدلالة الأولى هي أن التصميم محرك حقيقي للقيمة، لكن من يستحوذ عليه هو من يتحكم في العلامة التجارية وقناة التوزيع؛ ما يعني أن المصمم الذي يوصي بمنتج نمطي جاهز يسلم القيمة لتاجر التجزئة، بينما المصمم الذي يكلف الصناع والحرفيين مباشرة يستطيع إعادة توجيه تلك القيمة إليهم. والدلالة الثانية هي أن قطاع الأعمال المخصصة والمعمارية هو الأرض الأكثر أماناً في الصناعة بأسرها. ففي الولايات المتحدة، خسرت القطاعات التي تهيمن عليها الشركات الصغيرة المنتجة لخزائن المطابخ، والأعمال الخشبية المخصصة (custom millwork)، والنجارة المعمارية، وظائف أقل بكثير طوال موجة نقل المصانع للخارج؛ إذ ظل اختراق الواردات لها دون ستة بالمائة، لأن العمل المفصل خصيصاً لغرفة بعينها لا يمكن إنتاجه كمياً في مصنع بعيد وشحنه. إن النجارة المعمارية، من الناحية الاقتصادية، هي أكثر أنواع الأثاث حصانة وقدرة على البقاء، والمصمم الذي يعتمدها في مواصفاته يختار الجزء من السلسلة الذي ظل إنسانياً؛ وهذا أحد الأسباب التي جعلت الـ عمارة تتحول بهدوء إلى الراعي الأخير الموثوق لحرفيي الأثاث.
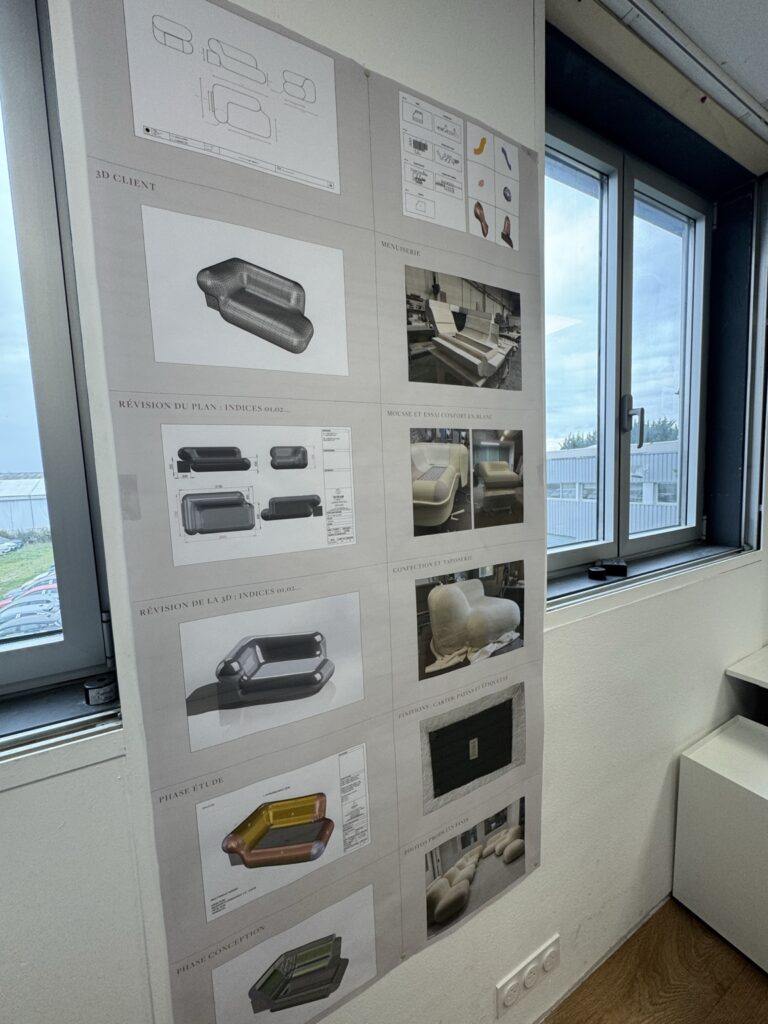
وتتعلق الدلالة الثالثة بالتكنولوجيا القادمة، وهي تبدد الكثير من المخاوف السائدة. فقد دخل الذكاء الاصطناعي قطاع الأثاث كواجهة أمامية للتصميم، حيث تولد أدوات تحويل النص إلى صورة مفاهيم أولية في نحو ثلاثين ثانية، غير أن هذه المخرجات ليست جاهزة للتصنيع وتتطلب مصمماً مدرباً لإعادة نمذجتها وتحويلها إلى شيء تستطيع الآلة قطعه وتنفيذه فعلياً. وعليه، فإن الأثر الفعلي يتمثل في ضغط مرحلة توليد الأفكار ودفع القيمة نحو «التفسير التصميمي والهندسي» لا بعيداً عنهما، فيصبح المصمم هو عنق الزجاجة وصاحب الهامش الربحي، بينما تظل أعمال الرسم الروتيني والإظهار البصري هي الأكثر عرضة للاستبدال. وعلى أرضية المصنع، تعد الروبوتات حقيقة قائمة لكنها غير متكافئة الانتشار، إذ تتركز في المهام المتكررة والخطرة كالمناولة والصنفرة والرش والتجميع؛ وفي أحد الاستطلاعات، لم تتبنَّ سوى ثلاثين بالمائة تقريباً من شركات الأثاث الروبوتات التعاونية أو الذكاء الاصطناعي أصلاً، ولم يكن القيد الملزم هو تكلفة الآلات، بل نقص الكوادر البشرية الماهرة القادرة على تشغيلها. ويشير أعمق بحث معماري في التصنيع الرقمي إلى الاتجاه ذاته: نحو طبقة جديدة من «الحرفيين الرقميين» الذين يجمعون بين الحكم الجمالي والمهارة البارامترية؛ أناس يُعاد فتح الاحتكار القديم للحرفي —أي إتقان الهندسة المعقدة— أمامهم بفضل آلات لم تعد تكلفتها ترتفع بارتفاع التعقيد الشكلي.
نظرة مستقبلية، بحدود صادقة
بالنظر إلى العقد القادم، تدعم الأدلة بضعة توقعات منضبطة بدلاً من التنبؤات الجازمة، وتكتسب التحفظات المنهجية الصادقة هنا أهمية تعادل أهمية التوقعات ذاتها. سيكسب «العمل التصميمي» أرضاً جديدة مقارنة بـ «عمل التنفيذ المجرد»، لأن الأدوات التوليدية تضغط مرحلة الفكرة الأولية لكنها تظل تتطلب إعادة صياغة خبيرة. وستتقارب الأجور في البلدان المنتجة صعوداً من الناحية النسبية —كما يتضح بالفعل في فيتنام— مما يؤدي إلى تآكل المراجحة السعرية القديمة التي دفعت للهجرة الصناعية في المقام الأول. كما ستستمر «الطبقة الوسطى المفقودة» في التآكل؛ حيث تنجو الحرفة اليدوية على أحد الطرفين بفضل أصالة المنشأ وقابلية الإصلاح، وتنجو الفخامة على الطرف الآخر بفضل قوة العلامة التجارية، بينما يواجه منتجو الدفعات المتوسطة للسوق الأوسط أشد الضغوط بين الوافدين الجدد ذوي الأجور المنخفضة والشركات الراسخة ذات القوة التصميمية. وسيكون «تكوين المهارات» —لا رأس المال— هو الرافعة الحاسمة، نظراً لأن نقص الكفاءات المتخصصة هو القيد المتكرر على كل مسار نحو المستقبل.
إن التحفظات المنهجية هنا جوهرية ويجب التصريح بها بوضوح، لأن المرجع الذي يخفي حدوده يضلل قارئه. فالكثير من بيانات الأجور قديم نسبياً، حيث تعود المقارنات الأكثر اقتباساً إلى الفترة بين 2000 و2008، وتنتهي السلاسل الإحصائية الأوروبية الموحدة عند عام 2007. كما لا يوجد تحليل منشور للقيمة المضافة يعزل قطاع الأثاث تحديداً، ولذلك فإن سلم الحصص المذكور أعلاه هو تركيب بحثي معلن وليس إحصائية رسمية. وتظل أجور الحرفيين غير مقيسة إحصائياً خارج نطاق ملاحظات التجمعات الفردية، كما أن كثافة الروبوتات في صناعة الأثاث غير مرئية إحصائياً لأن البيانات لا تفصلها عن المنتجات الخشبية عموماً، وتظل ادعاءات الإنتاجية المنسوبة لأدوات التصميم بالذكاء الاصطناعي غير مثبتة بأي دراسة مضبوطة. وعليه، ينبغي لكل من يستخدم هذه الأرقام أن يتعامل معها كأفضل رسم متاح لشكل الحقيقة، لا كقياس نهائي لها.
أما ما لا يحتاج إلى مزيد من البيانات فهو الاستنتاج الهيكلي، وهو ما يستحق أن نخرج به من هذا كله: القيمة في صناعة الأثاث يستحوذ عليها «التحكم» —التحكم في التصميم، وفي العلامة التجارية، وفي القناة الموصلة للمشتري— وتتدفق بعيداً عن كل من يكتفي بمجرد التنفيذ. ستواصل أخبار التصميم الاحتفاء بإطلاق تشكيلات الموسم، وستستمر المسابقات التجارية في مكافأة القطع الجديدة الأكثر إثارة، بينما تظل الاقتصاديات الأهدأ تحت السطح على حالها: الصانع الواقف أمام طاولة العمل يكسب الأقل، وتاجر التجزئة الذي يشرح القطعة للمشتري يكسب الأكثر. بالنسبة للمصنّع، الدرس هو الارتقاء نحو التصميم وقنوات التوزيع أو التعرض للسحق في مرحلة التجميع. وبالنسبة للمورد، فإن القوة التفاوضية —لا الكفاءة وحدها— هي ما يحدد حصته. وبالنسبة للمشتري، فإن معظم السعر الذي يدفعه يذهب لكل شيء باستثناء عملية الصنع ذاتها. أما بالنسبة للمعماري ومصمم الديكور الداخلي، فالدرس هو أن فعل «اعتماد المواصفات» (specifying) هو أيضاً فعل توزيع للثروة؛ قرار بشأن من سيتقاضى أجراً في هذه السلسلة الطويلة، وأن اختيار القطع المفصلة خصيصاً، والمحلية، والمكلفة مباشرة من صانعيها، ليس مجرد خيار يتعلق بالجودة، بل هو خيار يتعلق بالعدالة. إن الـ استدامة الحقيقية لصناعة الأثاث كحرفة إنسانية لا تعتمد على أي آلة بقدر ما تعتمد على ما إذا كان الأشخاص الذين لا يزالون يعرفون كيف يشكلون الخشب سيتقاضون ما تستحقه مهارتهم فعلاً؛ وذلك —أكثر من أي روبوت— هو القرار الذي سيدور حوله العقد القادم بحق.
مختبر أبحاث ArchUp — ArchUp
المصادر
- Buciuni G, Corò G, Micelli S. Rethinking the role of manufacturing in global value chains: an international comparative study in the furniture industry. Industrial and Corporate Change, 2013.
- Kaplinsky R, Memedovic O, Morris ML, Readman J. The Global Wood Furniture Value Chain: What Prospects for Upgrading by Developing Countries. SSRN, 2003.
- Walcott SM. The Furniture Foothills and the Spatial Fix: Globalization in the Furniture Industry. Southeastern Geographer, 2011.
- Pham HST, Petersen B. The bargaining power, value capture, and export performance of Vietnamese manufacturers in global value chains. International Business Review, 2021.
- Drayse MH. Globalization and Regional Change in the U.S. Furniture Industry. Growth and Change, 2008.
- Osses T, Kies U, Schulte A. Regional shifts of employment growth in the European wood based panel and furniture industries. International Forestry Review, 2013.
- Nassimbeni G, Sartor M. The internationalization of local manufacturing systems: evidence from the Italian chair district. Production Planning and Control, 2005.
- Brunello A, Fabris G, Gasparetto A, Montanari A, Saccomanno N, Scalera L. A survey on recent trends in robotics and artificial intelligence in the furniture industry. Robotics and Computer Integrated Manufacturing, 2025.
- Fewella LN. A developed framework for utilizing holograms and artificial intelligence in customized furniture design. Ain Shams Engineering Journal, 2025.
- Dyba W, Stryjakiewicz T, De Marchi V. Knowledge sourcing and cluster life cycle: a comparative study of furniture clusters in Italy and Poland. European Planning Studies, 2019.
- Florio M, Peracchi F, Sckokai P. Market Organization and Propagation of Shocks: The Furniture Industry in Germany and Italy. Small Business Economics, 1998.
- Polyanskaya O, Shaitarova O, Tereshenko S, Tambi A, Vasilyeva L. Problems and prospects for the development of the furniture industry in Vietnam. IOP Conference Series: Earth and Environmental Science, 2020.
- Nemli G, Hızıroglu S, Serin H, Akyüz KC, Akyüz I, Toksoy D. A perspective from furniture and cabinet manufacturers in Turkey. Building and Environment, 2007.
- Robb DJ, Xie B, Arthanari T. Supply chain and operations practice and performance in Chinese furniture manufacturing. International Journal of Production Economics, 2008.
- Nguyen MPT, Nguyen DX, Tran VT. Labour share and international trade in the Vietnamese manufacturing industries. Post Communist Economies, 2025.
- Sumarno, Guntur, Sunarmi. Design redistribution: the role and involvement of craftsmen in the embodiment of design in the Indonesian rattan furniture industry. CoDesign, 2024.
- Eriksson D, Hilletofth P, Hilmola O. Creating value through wholesaler and retailer interface. Industrial Management and Data Systems, 2013.
- Leslie D, Reimer S. Fashioning furniture: restructuring the furniture commodity chain. Area, 2003.
- Aiello G, Donvito R, Grazzini L, et al. An international comparison of Made in Italy in the fashion, furniture and food sectors. Journal of Global Fashion Marketing, 2015.
- Chen Y, Siu KWM, Fois L, Li X. Design intervention strategies for revitalizing the traditional craft industry through distributed manufacturing. The Design Journal, 2024.
- Cresti L, Dosi G, Fagiolo G. Technological interdependencies and employment changes in European industries. Structural Change and Economic Dynamics, 2023.
- Rautray P, Eisenbart B. Additive Manufacturing: Enabling Digital Artisans. Proceedings of the Design Society, 2021.
- Bayar G. Turkey’s sectoral exports: A competitiveness approach. International Journal of Finance and Economics, 2020.